Sicherheit zuerst: Halten Sie sich vom Dach fern, sichern Sie offene Stellen provisorisch ab und melden Sie den Hagelschaden zügig Ihrer Gebäudeversicherung. Dokumentieren Sie jede Beschädigung mit Fotos, bevor Sie etwas entsorgen oder reparieren. Notmaßnahmen wie eine Plane oder eine provisorische Abdichtung sind in der Regel erstattungsfähig, dauerhafte Reparaturen sollten Sie erst nach Rücksprache mit dem Versicherer beauftragen. Ein Fachbetrieb hilft bei Notabdichtung, Dokumentation und Kostenvoranschlag in einem Termin.
Kurz gesagt:
- Bei Hagelschäden am Dach ist zuerst die Gefahrenzone abzusichern und bei akuter Gefahr Notdienste zu verständigen, bevor eigene Aufstiege erfolgen.
- Die Sichtprüfung auf feine Schäden sollte vom Boden aus mit Fernglas oder Smartphone erfolgen, um Verletzungen durch lose Dachteile zu vermeiden.
- Für eine Schadenmeldung sind Fotos, genaue Bauteilangaben und Wetterbelege notwendig, wobei alle Rechnungen getrennt für Notmaßnahme, Diagnose und Reparatur aufbewahrt werden sollten.
- Die Versicherung deckt in der Regel Reparaturen an Dachziegeln, Dachfenstern, Wasserfolgeschäden sowie Notabdichtungen, wobei Vorschäden und mangelhafte Wartung oft ausgeschlossen werden.
- Bei sichtbaren oder akuten Schäden an PV-Modulen, Dachfenstern oder Wasserleitungen sollte sofort ein Fachbetrieb kontaktiert werden, um eine schnelle und richtige Schadensbeurteilung zu gewährleisten.
Inhaltsverzeichnis
- Hagelschaden Dach: Was tun in den ersten Stunden
- Wie erkennt man einen Hagelschaden am Dach?
- Dokumentation und Schadenmeldung: Was der Versicherer braucht
- Was zahlt die Versicherung bei Hagelschaden am Dach?
- Besondere Bauteile: Photovoltaik, Dachfenster und Entwässerung
- Wann brauchen Sie einen Fachbetrieb oder Gutachter?
- Was kostet die Reparatur nach Hagelschaden?
- Autorperspektive: Häufige Fehler und klare Prioritäten
- Schnelle Hilfe vom Fachbetrieb: So unterstützt Engels-bedachungen
- Prüf- und Referenzquellen
- Quellen
- FAQ
Hagelschaden Dach: Was tun in den ersten Stunden
Nach einem Hagelunwetter zählt die Reihenfolge, nicht die Geschwindigkeit. Wer als Erstes aufs Dach klettert, um „mal nachzusehen“, riskiert mehr als er löst. Nasse Ziegel, lose Dachpfannen und ein instabiler Untergrund sind eine gefährliche Kombination, gerade nach Sturm und Hagel.
Halten Sie sich an diese Reihenfolge:
- Gefahrenzone absperren. Bereiche unter herabfallenden Dachteilen meiden, Familie und Nachbarn warnen.
- Notdienst rufen bei akuter Gefahr. Wenn Wasser eindringt, Teile herabfallen oder Strom betroffen ist, kontaktieren Sie Feuerwehr oder einen Notdienst.
- Dach nicht selbst betreten. Prüfen Sie stattdessen vom Boden aus, mit Fernglas oder Smartphone-Zoom.
- Notabdichtung organisieren. Eine Plane oder provisorische Abdeckung verhindert weiteren Wassereintritt.
- Wasser abpumpen und Stromkreise prüfen. Bei Feuchtigkeit in der Nähe von Steckdosen oder Verteilerkästen den Strom abschalten lassen.
Diese priorisierten Sofortmaßnahmen, also Gefahrenabwehr, Schadenminderung und vorläufige Sicherung, gelten als Standardvorgehen nach Sturm- und Hagelschäden. Wichtig dabei: Notmaßnahmen sollten separat abgerechnet werden, getrennt von der späteren Komplettreparatur.
Profi-Tipp: Fotografieren Sie die Notabdichtung selbst, bevor sie angebracht wird, und noch einmal danach. So belegen Sie später lückenlos, dass die Maßnahme notwendig und verhältnismäßig war.
Wie erkennt man einen Hagelschaden am Dach?
Ein Hagelschaden zeigt sich selten als offensichtliches Loch. Meist sind es feine Abplatzungen, helle Flecken oder Haarrisse, die man erst bei genauem Hinsehen bemerkt. Genau das macht die Einschätzung so tückisch: Kleine Schäden an Ziegeln können sich über Monate zu größeren Undichtigkeiten auswachsen, wenn sie unentdeckt bleiben.
Achten Sie bei der Sichtprüfung vom Boden aus auf:
- Abgeplatzte Stellen oder helle Bruchkanten an Dachziegeln
- Verschobene oder verrutschte Ziegelreihen
- Dellen oder Risse im Rahmen und Glas von Dachfenstern
- Sichtbare Einschläge oder Mikrorisse auf Photovoltaik-Modulen
- Granulatreste oder Splitter in der Dachrinne
Bei Dachfenstern lohnt sich ein zweiter Blick auf die Anschlusszone, denn dort entstehen Undichtigkeiten oft unbemerkt hinter der sichtbaren Fläche. Eine systematische Checkliste für Ziegel, Dachfenster und PV-Anlagen empfiehlt genau diese Kombination aus Boden-, Fernglas- und Smartphone-Prüfung, um das Dach nicht unnötig zu betreten.
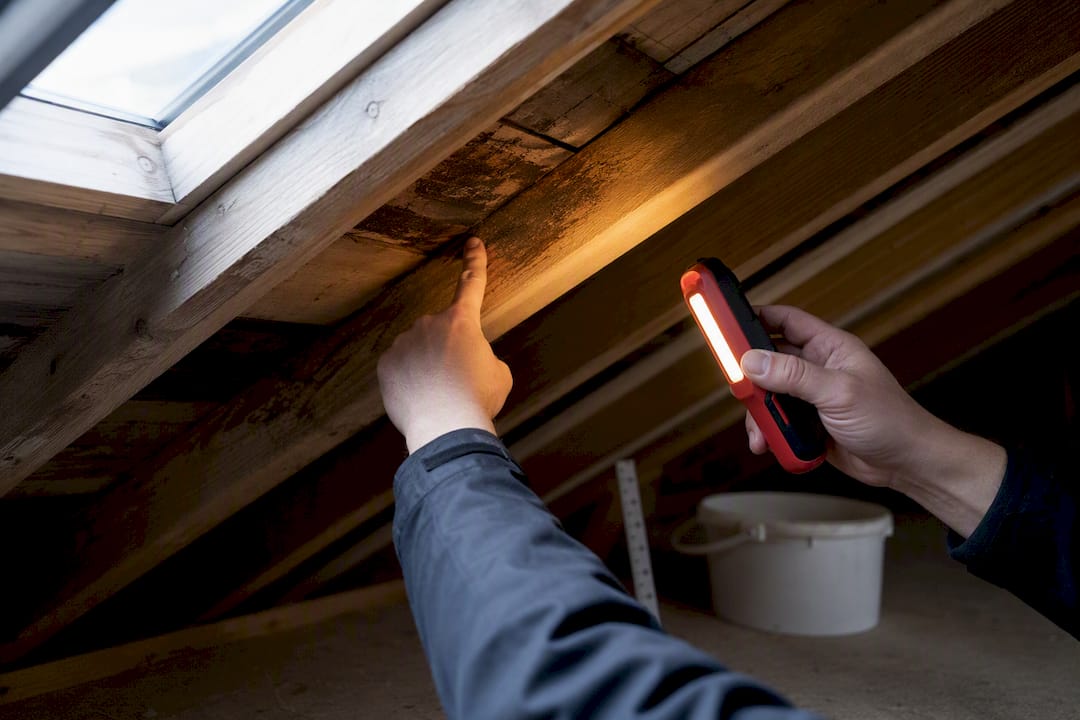
Vergessen Sie den Innenraumcheck nicht: Ein Blick auf den Dachboden verrät oft mehr als die Fassade. Feuchtigkeitsflecken, ein muffiger Geruch oder tropfendes Wasser sind eindeutige Warnsignale, auch wenn von außen nichts zu erkennen ist.
Dokumentation und Schadenmeldung: Was der Versicherer braucht
Eine Schadenmeldung ist kein Freibrief für eine Komplettsanierung. Sie dient dem Versicherer lediglich dazu, Umfang und Notwendigkeit der Maßnahmen zu prüfen – eine Eingangsbestätigung ist noch keine Reparaturfreigabe. Wer das verwechselt, riskiert später Kürzungen bei der Erstattung.
Für eine vollständige Meldung brauchen Sie:
- Versicherungsnummer und Adresse des betroffenen Gebäudes.
- Datum und Uhrzeit, wann der Schaden festgestellt wurde.
- Betroffene Bauteile, konkret benannt (Dachfläche, Fenster, PV-Modul, Rinne).
- Fotoprotokoll mit Übersichtsaufnahme, Detailfoto und einem Maßstab wie einem Zollstock im Bild.
- Wetterbelege, etwa Wetterdienstdaten oder Presseberichte zum Unwetter.
Halten Sie Rechnungen und Angebote strikt getrennt: eine für die Notmaßnahme, eine für die Diagnose, eine für die Wiederherstellung. Diese Trennung verhindert, dass Versicherer später Positionen zusammenziehen und kürzen.
Profi-Tipp: Notieren Sie sich Vorgangsnummer, Ansprechpartner und Rückrufdatum bei jedem Telefonat mit dem Versicherer. Ein einfaches Textdokument reicht, aber es macht bei Rückfragen den Unterschied zwischen „das haben wir schon geklärt“ und einer erneuten Diskussion.
Was zahlt die Versicherung bei Hagelschaden am Dach?
Die Wohngebäudeversicherung übernimmt bei Hagel in der Regel die Reparatur der Gebäudehülle, Notabdichtungen und Folgeschäden durch eindringendes Wasser. Was genau abgedeckt ist, hängt vom Vertrag ab, doch die Verbraucherzentrale beschreibt die grundsätzliche Aufteilung zwischen Wohngebäude- und Hausratversicherung bei Regen, Hagel und Sturm recht eindeutig: Das Gebäude selbst läuft über die Gebäudeversicherung, bewegliches Inventar über die Hausratversicherung.

Typischerweise übernommen werden Reparaturen an Dachziegeln, Dachfenstern und der Dacheindeckung, Notabdichtungen und provisorische Sicherungsmaßnahmen, Wasserfolgeschäden, die durch den Hagelschaden entstanden sind, sowie Kosten für Gutachter, wenn der Versicherer sie beauftragt oder anerkennt.
Häufige Ausschlussgründe sind Vorschäden, die bereits vor dem Unwetter bestanden, mangelhafte Instandhaltung des Dachs oder Schäden auf einer aktiven Baustelle, die eigentlich über eine Bauwesenversicherung laufen müssten. Ein Selbstbehalt ist in vielen Verträgen üblich, ebenso Teilzahlungen, wenn nur ein Teil des Schadens als hagelbedingt anerkannt wird.
Der GDV benennt in seinem Merkblatt zum Hagelschutz klare Standards, an denen sich Gutachter orientieren. Genau deshalb lohnt sich eine präzise, frühe Dokumentation: Sie verhindert, dass ein Gutachter den Schaden pauschal als „Vorschaden“ oder „Verschleiß“ einstuft, weil ihm die Beweislage fehlt.
Besondere Bauteile: Photovoltaik, Dachfenster und Entwässerung
Nicht jedes Bauteil verzeiht denselben Umgang. Bei Photovoltaik-Anlagen ist Vorsicht geboten: Ein Einbruch im Monitoring-Ertrag ist ein Hinweis, aber kein eigenständiger Beweis für einen Hagelschaden – nur ein Elektrofachbetrieb kann die Module und Verkabelung sicher prüfen. Eigenreparaturen an elektrischen Komponenten sind tabu.
Zu beachten:
- PV-Module: Monitoring-Daten als Frühwarnsystem nutzen, aber elektrische Messung dem Fachbetrieb überlassen.
- Dachfenster: Bei Glasbruch besteht meist Austauschpflicht, Dichtungen und Anschlussfugen separat dokumentieren und prüfen lassen. Bei akuter Undichtigkeit hilft ein Sofortcheck für undichte Dachfenster weiter, gerade bevor man vorschnell zu Silikon greift.
- Dachrinnen: Granulat oder Glasscherben in der Rinne sind ein starkes Indiz für Hagelschlag, deshalb die Rinne vor der Besichtigung durch den Gutachter nicht einfach leeren.
Bei Dachflächenfenstern, etwa von VELUX, zeigt sich Hagelschaden oft zuerst am Rahmen oder an der Eindeckung rund ums Fenster, nicht zwingend am Glas selbst.
Wann brauchen Sie einen Fachbetrieb oder Gutachter?
Manche Signale dulden keinen Aufschub. Wassereintritt, sichtbarer Bruch an tragenden Teilen, Schäden an der PV-Anlage oder Auffälligkeiten bei einem Mehrfamilienhaus mit gemeinsamer Dachfläche sind klare Auslöser, um sofort einen Fachbetrieb zu kontaktieren.
- Fachbetrieb kontaktieren, sobald eines der genannten Signale auftritt.
- Notabdichtung und Foto-Protokoll durch den Betrieb vor Ort erstellen lassen.
- Getrennte Kostenvoranschläge für Notmaßnahme, Diagnose und Wiederherstellung anfordern.
- Angebote gebündelt beim Versicherer einreichen, klar nach Kategorie sortiert.
- Gutachtertermin einplanen und Rückfragen zu Vorschäden oder Wartungszustand vorbereiten.
Ein guter Fachbetrieb liefert nicht nur die Reparatur, sondern auch die Unterlagen, die der Versicherer für eine zügige Regulierung braucht. Wer die Angebote von Anfang an sauber gliedert, erspart sich spätere Diskussionen über einzelne Rechnungspositionen.
Was kostet die Reparatur nach Hagelschaden?
Die Kosten schwanken stark, je nach Dachtyp, Region und Schadensausmaß. Als grobe Richtwerte gelten Preisbandbreiten von etwa 40 bis 100 € pro Quadratmeter für Ziegelarbeiten und ab rund 700 bis 1.000 € für den Austausch eines einzelnen Dachfensters, wobei Gerüstkosten meist separat anfallen und je nach Gebäudehöhe variieren.
Wichtig bei der Fristenfrage: Melden Sie den Schaden zeitnah, auch wenn die endgültige Reparatur erst nach der Gutachterfreigabe erfolgt. Zügiges Melden schützt Sie vor Diskussionen über Verjährung, während eine überstürzte Komplettreparatur ohne Freigabe zu Kürzungen führen kann. Bewahren Sie alle Angebote und Nachweise in einer Akte auf, getrennt nach Notmaßnahme und Wiederherstellung.
Autorperspektive: Häufige Fehler und klare Prioritäten
Der häufigste Fehler nach einem Hagelschaden ist nicht Zögern, sondern Übereifer. Hausbesitzer wollen alles auf einmal reparieren lassen, noch bevor der Gutachter da war, und wundern sich später über Kürzungen. Die Reihenfolge bleibt entscheidend: Sicherheit, Notmaßnahme, Dokumentation, Meldung, dann erst die dauerhafte Sanierung. Legen Sie sich eine feste Akte an, mit Police, Fotos und allen Rechnungen chronologisch sortiert. Das ist unspektakulär, aber es entscheidet am Ende über die Höhe der Erstattung.
— Electus
Schnelle Hilfe vom Fachbetrieb: So unterstützt Engels-bedachungen
Es gibt auch Anbieter, bei denen Sie Notabdichtung und Drohneninspektion aus einer Hand erhalten können.
Statt lose Angebote von verschiedenen Betrieben einzuholen, können Sie Notabdichtung, Fotoprotokoll per Drohne und einen klar gegliederten Kostenvoranschlag in einem Vorgang erhalten. Bringen Sie zum Erstkontakt Ihre Versicherungsnummer, erste eigene Fotos und, falls vorhanden, das Baujahr des Dachs mit. Vor Ort wird der Schaden erfasst, dokumentiert und in Notmaßnahme, Diagnose und Wiederherstellung aufgeteilt, damit Sie das Angebot direkt bei Ihrem Versicherer einreichen können. Einen Überblick über alle Leistungen rund um Dachsanierung und Notreparatur finden Sie auf der Leistungsseite. Rufen Sie an oder schreiben Sie eine Nachricht, um einen Termin für die Erstbesichtigung zu vereinbaren.
Prüf- und Referenzquellen
Für vertiefte Informationen lohnen sich das GDV-Merkblatt zum Hagelschutz mit Versicherungsstandards, der Ratgeber der Verbraucherzentrale zu Regen, Hagel und Sturm sowie der praxisnahe Leitfaden zu Sturm- und Hagelschäden für Melde- und Fristenfragen.
Quellen
Ein erfahrener Familienbetrieb, der seit Jahrzehnten Dächer saniert, kennt die Abläufe nach einem Hagelschaden aus zahlreichen Einsätzen in der Region. Ein Werkzeug hat sich dabei besonders bewährt: die Drohnendachinspektion.
- Sturm- und Hagelschaden: Sofortmaßnahmen | Hausbesitzer News
- GDV: Hagelschutz am Gebäude (Merkblatt)
- Verbraucherzentrale: Regen, Hagel, Sturm — wofür haftet welche Versicherung?
Wer sich vorab über typische Reparaturarten informieren möchte, findet im Praxisratgeber zu Reparaturarten für Dächer eine gute Grundlage für das Gespräch mit dem eigenen Versicherer.
FAQ
Was kostet eine Hagelschadenreparatur am Dach?
Die Kosten hängen stark vom Umfang ab, doch als Richtwert gelten etwa 40 bis 100 € pro Quadratmeter für Ziegelarbeiten und ab 700 bis 1.000 € für ein einzelnes Dachfenster. Gerüstkosten kommen meist separat hinzu. Ein Fachbetrieb erstellt vor Ort einen individuellen, getrennten Kostenvoranschlag.
Wann zahlt die Versicherung den Hagelschaden nicht?
Die Versicherung lehnt häufig ab, wenn bereits Vorschäden bestanden, das Dach mangelhaft gewartet wurde oder der Schaden auf einer Baustelle ohne separate Bauwesenversicherung entstanden ist. Eine präzise Dokumentation mit Fotos und Zeitstempel hilft, solche Ablehnungen zu vermeiden.
Was zahlt die Versicherung bei Hagelschaden am Haus?
Die Wohngebäudeversicherung übernimmt in der Regel Reparaturen an der Gebäudehülle, Notabdichtungen und Wasserfolgeschäden. Die Verbraucherzentrale bestätigt, dass bewegliches Inventar separat über die Hausratversicherung läuft.
Wie lange hat man Zeit, einen Hagelschaden reparieren zu lassen?
Die Meldung an den Versicherer sollte zeitnah erfolgen, auch wenn die endgültige Reparatur erst nach der Gutachterfreigabe stattfindet. Eine frühe Meldung dient der Prüfung durch den Versicherer, nicht als sofortige Reparaturfreigabe, weshalb Notmaßnahmen und dauerhafte Sanierung zeitlich getrennt bleiben sollten.